VWAP(成交量加权平均价)是什么?
VWAP是从某个起点(通常是一天的开始)以来支付的平均价格,每个价格按在该价格成交的量加权。
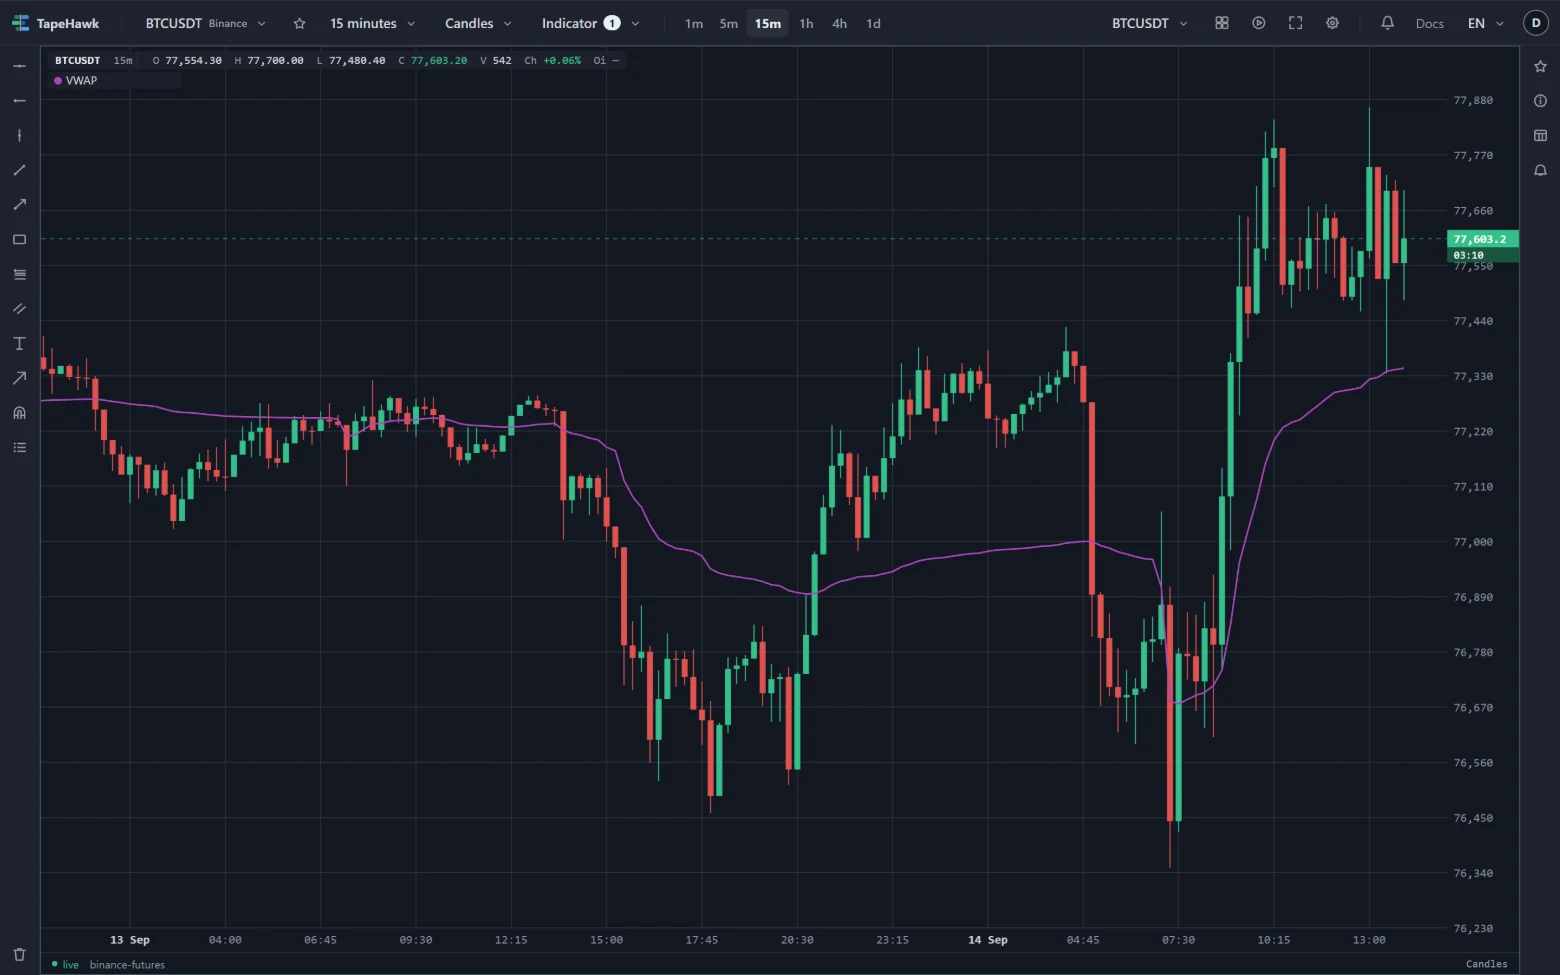
VWAP(成交量加权平均价)是从某个起点开始支付的平均价格,每个价格按在该价格成交的量计算相应次数。成交量大的K线把线拉向它的价格;清淡的K线几乎推不动它。由于大型参与者用它来衡量自己的成交,VWAP是日内图表上最受关注的线之一。
在图表上是什么样子
上图是BTCUSDT的15分钟K线,VWAP是紫色的线。时间轴用的是比UTC早七小时的当地时间,所以线在轴上的07:00——也就是UTC午夜——重新开始。9月14日,它恰好在BTC见底时,从当天第一根K线的价格76,700附近起步,随着上涨的成交量在身后累积而稳步上升,在价格于77,600上方成交时到达约77,330。前一天,在整个下午的下跌中,线都位于大部分K线上方,价格进入区间震荡后线就变平了。
交易者怎么解读
- 价格在VWAP上方,意味着市场的成交价高于当天到目前为止的平均价——买方一直在抬价。在下方则相反。
- 参考价位。 在平静的市场中,价格常常回到VWAP并在那里作出反应。
- 趋势还是震荡。 在强趋势日,价格可以连续几个小时停在VWAP的一侧,线随之倾斜;在震荡日,线变平,价格反复穿越它。
- 早盘时身后的成交量少,线很容易移动;随着时间推移,它的分量越来越重。
在TapeHawk上
VWAP指标默认每天00:00 UTC重新开始,无论坐标轴显示哪个时区都一样;也可以从已加载的最早K线开始一直算下去。它把每根K线的典型价格——最高、最低和收盘的平均——按成交量加权累加。在1d及更长的周期上,每根K线都是新的一天,所以请用更短的周期。如果需要锚定其他时区或交易时段、并带标准差通道的VWAP,请在Volume Profile指标中开启,它按每个成交价格上的成交量来计算。