¿Qué es el VWAP (precio medio ponderado por volumen)?
El VWAP es el precio medio pagado desde un punto de partida — normalmente el inicio del día — con cada precio ponderado por el volumen negociado en él.
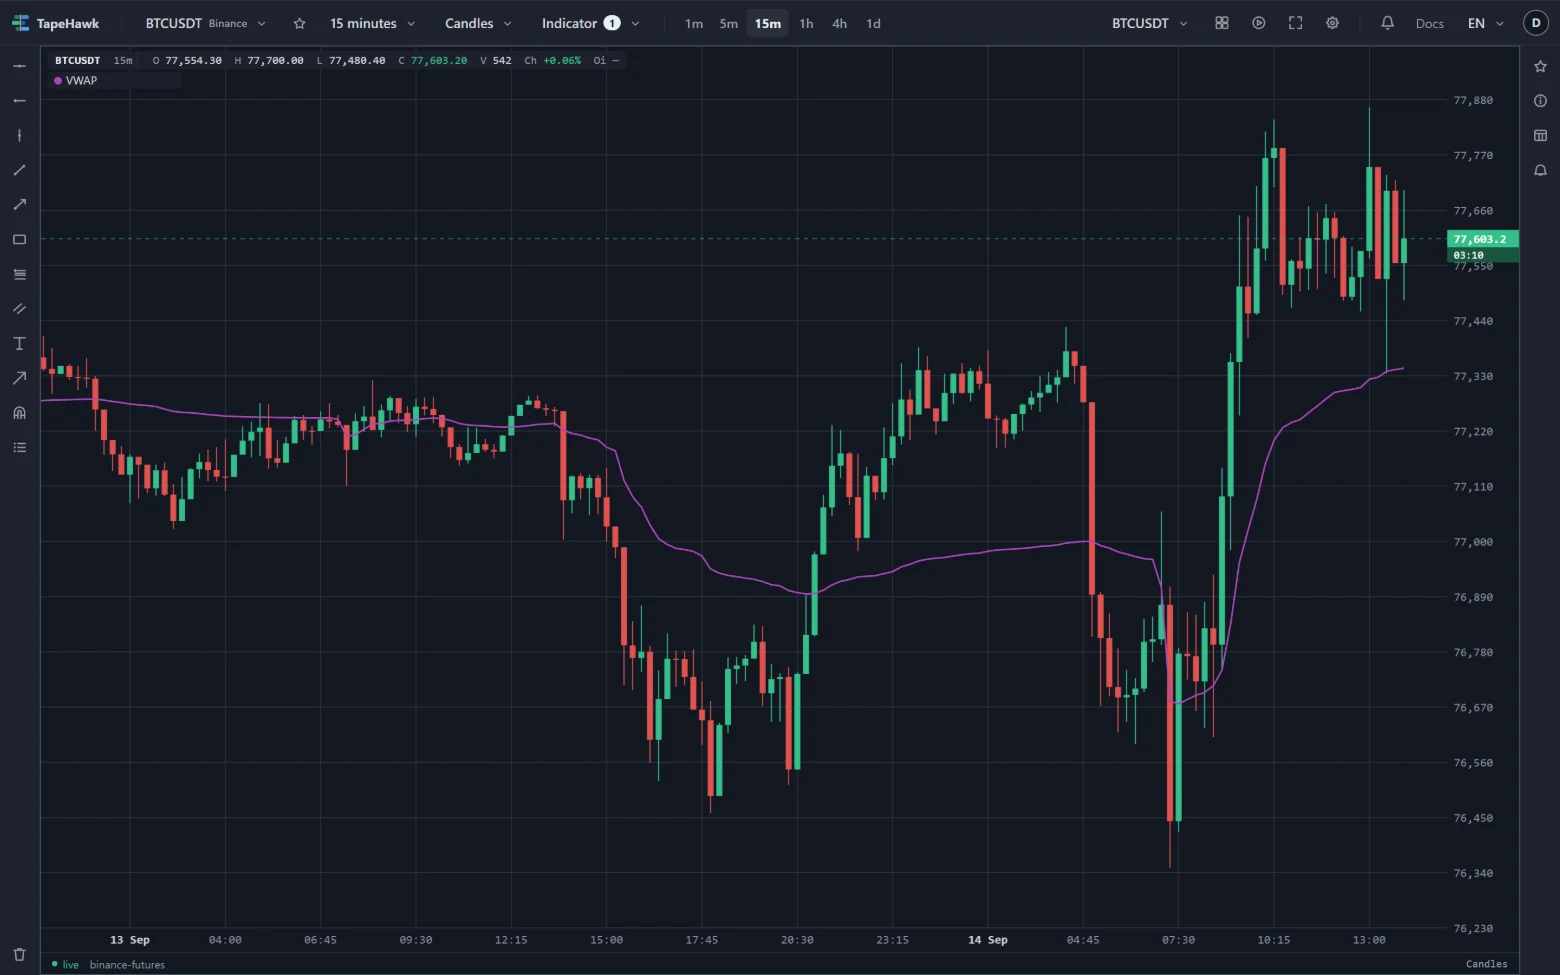
El VWAP — precio medio ponderado por volumen — es el precio medio pagado desde un punto de partida, contando cada precio tantas veces como el volumen negociado en él. Una vela con mucho volumen atrae la línea hacia su precio; una vela tranquila apenas la mueve. Como los grandes participantes evalúan sus ejecuciones contra él, el VWAP es una de las líneas más vigiladas en un gráfico intradía.
Cómo se ve en el gráfico
El gráfico de arriba muestra velas de 15 minutos de BTCUSDT con el VWAP en morado. El eje está en hora local, siete horas por delante de UTC, así que la línea se reinicia a las 07:00 del eje — la medianoche UTC. El 14 de septiembre empieza justo en el precio de la primera vela del día, cerca de 76,700, cuando el BTC tocaba fondo, y luego sube de forma constante a medida que el volumen de la subida se acumula detrás, hasta unos 77,330 mientras el precio cotiza por encima de 77,600. El día anterior la línea se mantuvo por encima de la mayoría de las velas durante la caída de la tarde y se aplanó cuando el precio se movió en rango.
Cómo lo leen los traders
- Precio por encima del VWAP significa que el mercado cotiza por encima del precio medio pagado en el día — los compradores han pagado caro. Por debajo, lo contrario.
- Un nivel de referencia. En un mercado tranquilo el precio suele volver al VWAP y reaccionar ahí.
- Tendencia o rango. En un día de tendencia fuerte el precio puede quedarse a un lado del VWAP durante horas mientras la línea lo sigue con pendiente; en un día de rango la línea se aplana y el precio la cruza una y otra vez.
- A primera hora la línea se mueve con facilidad porque tiene poco volumen detrás; gana peso a medida que avanza el día.
En TapeHawk
El indicador VWAP se reinicia a las 00:00 UTC cada día por defecto, sea cual sea la zona horaria del eje, o puede empezar en la vela más antigua cargada. Suma el precio típico de cada vela — la media de su máximo, su mínimo y su cierre — ponderado por su volumen. En 1d y marcos mayores cada vela es un día nuevo, así que usa un marco más corto. Para un VWAP anclado a otra zona horaria o a un horario de sesión, con bandas de desviación estándar, actívalo dentro del indicador Volume Profile, que lo calcula a partir del volumen en cada precio negociado.